E-Fatura kesmek için önce alıcının e-Fatura sisteminde kayıtlı olup olmadığını kontrol eder, ardından fatura bilgilerini ve ürün/hizmet satırlarını girip belgeyi oluşturup gönderirsiniz. Bu rehber, bu süreci adım adım; GİB Portalı ve özel entegratör seçenekleriyle birlikte anlatır.
Rehber, e-Fatura sistemine yeni geçen işletme sahipleri ve düzenli olarak fatura kesen ekipler için hazırlandı. "e-Fatura nedir" gibi temel kavramları veya alıcının mükellef durumunu nasıl sorgulayacağınızı ayrıntılı anlatmıyoruz — bu konular için ilgili bölümlerde diğer rehberlerimize yönlendiriyoruz. Burada odak, faturanın fiilen nasıl oluşturulup gönderildiğidir.
Fatura kesmeden önce kontrol edilmesi gerekenler
Faturayı düzenlemeden önce birkaç bilginin doğru ve güncel olması gerekir: alıcının VKN veya TCKN'si, alıcının e-Fatura mükellefiyet durumu, düzenlenecek doğru belge türü (e-Fatura veya e-Arşiv), müşteri kartındaki güncel bilgiler ve satılacak ürün veya hizmetin doğru tanımı.
Alıcının mükellef durumunu nasıl sorgulayacağınızı ayrıntılı anlatmayacağız — bu konuyu adım adım e-Fatura mükellef sorgulama rehberimizde ele aldık. Burada önemli olan, bu kontrolün faturayı kesmeden ÖNCE yapılması ve sonucuna göre doğru belge türünün seçilmesidir.
Müşteri kartındaki bilgilerin güncelliği de aynı derecede önemlidir. Unvan değişikliği, adres güncellemesi veya vergi dairesi değişimi gibi durumlar zamanında yansıtılmazsa, fatura teknik olarak geçerli olsa bile alıcı tarafında kayıt eşleştirme sorunlarına yol açabilir. Düzenli çalıştığınız cariler için bu bilgileri belirli aralıklarla gözden geçirmek, sonradan düzeltme yapma ihtiyacını azaltır.
Doğru belge türünün seçimi, yalnız bir teknik ayrıntı değil, sürecin bütününü etkileyen bir karardır. Kural alıcının durumuna olduğu kadar satıcının durumuna da bağlıdır; ayrıntılar aşağıdaki “Alıcının durumuna göre belge yöntemi” bölümünde anlatılır. Bu ayrımı fatura kesilmeden önce netleştirmek, sonradan belge türünü değiştirme ihtiyacını azaltır.
Alıcının durumuna göre belge yöntemi
GİB’in e-Fatura hakkında sayfasına göre e-Fatura uygulamasına kayıtlı mükellefler, birbirlerine sattıkları mal ve ifa ettikleri hizmetler için düzenledikleri faturaları e-Fatura olarak göndermek ve almak zorundadır. Kayıtlı olmayan alıcılar söz konusu olduğunda sonuç, satıcının e-Arşiv uygulamasına dahil olup olmadığına göre değişir: e-Arşiv uygulamasına dahil olan veya dahil olma zorunluluğu getirilen mükellefler e-Arşiv Fatura düzenler. Bunun yanında e-Fatura mükellefleri ise (509 Sıra No’lu Tebliğ, IV.2.4.1) e-Arşiv uygulamasına da geçmek zorunda olduğundan kayıtlı olmayan alıcılara da e-Arşiv Fatura düzenler. GİB’in e-Arşiv hakkında sayfası da e-Arşiv’e dahil mükelleflerin kayıtlı alıcıya e-Fatura, kayıtlı olmayan vergi mükellefi veya vergi mükellefi olmayan alıcıya e-Arşiv Fatura düzenlemesini zorunlu tutar.
| Alıcının durumu | Satıcının durumu | Kontrol edilecek | Belge yöntemi (genel çerçeve) |
|---|---|---|---|
| e-Fatura kayıtlı kullanıcı | e-Fatura kayıtlı veya e-Arşiv uygulamasına dahil | Alıcının güncel kayıt durumu (VKN/TCKN ile sorgu) | e-Fatura |
| e-Fatura kayıtlı değil (vergi mükellefi veya mükellef olmayan) | e-Arşiv uygulamasına dahil (veya dahil olma zorunluluğu getirilmiş) | Alıcı bilgileri; belgenin nasıl iletileceği (kâğıt veya elektronik, alıcının talebine göre) | e-Arşiv Fatura |
| e-Fatura kayıtlı değil | e-Fatura kayıtlı ama e-Arşiv uygulamasına dahil değil | e-Arşiv’e dahil olma durumunuz (509 Sıra No’lu Tebliğ, IV.2.4.1) | e-Arşiv Fatura (e-Fatura mükellefleri e-Arşiv uygulamasına da geçmek zorundadır) |
Tablo genel bir karar çerçevesidir, hukuki bir karar aracı değildir. Zorunluluk şöyledir: brüt satış hasılatı (veya gayrisafi iş hasılatı) 2022 ve sonraki hesap dönemleri için 3 milyon TL ve üzeri olan mükellefler için e-Fatura zorunludur. Kendi internet sitesinde veya başka elektronik ortamlarda mal ya da hizmet satanlar ile gayrimenkul ve/veya motorlu taşıt inşa, imal, alım, satım veya kiralama işi yapanlar için bu eşik 500 bin TL’dir. Otel işletmeleri, SGK ile sözleşmeli sağlık hizmeti sunucuları ve sebze-meyve komisyoncuları gibi bazı gruplar için ise ciro eşiği aranmaz. e-Fatura uygulamasına dahil olan mükellefler e-Arşiv Fatura uygulamasına da geçmek zorundadır; faturalarını e-Fatura veya e-Arşiv Fatura olarak düzenler. Ciro ölçütüyle zorunlu olanlar için geçiş, ölçütün sağlandığı hesap döneminden sonraki yılın yedinci ayının başında başlar. Kaynak: 509 Sıra No’lu VUK Genel Tebliği’nin GİB’de yayımlanan güncel hali, bölüm IV.1.4. Kontrol tarihi: 8 Ekim 2026. Kendi durumunuz için mali müşavirinize danışın. Alıcının kayıt durumunun nasıl sorgulanacağı e-Fatura mükellef sorgulama rehberindedir; iki belge türünün karşılaştırması için e-Fatura ve e-Arşiv fatura farkı rehberine bakabilirsiniz.
E-Fatura nasıl kesilir: adım adım
Genel akış, kullandığınız yönteme (GİB Portalı, entegrasyon veya özel entegratör) göre küçük farklar taşısa da temel adımlar şu şekilde ilerler. Her yöntemde aynı ekran veya buton bulunmaz; adlar ve sıra yazılıma göre değişebilir.
- 1. Alıcı kontrolüVKN/TCKN ve e-Fatura kayıt durumunu kontrol edin
- 2. Belge bilgileriTarih, fatura tipi ve numara bilgilerini doğrulayın
- 3. Mal/hizmet satırlarıÜrün veya hizmeti, miktarı, birimi ve birim fiyatı girin
- 4. Vergi kontrolleriKDV oranı; varsa tevkifat veya istisna bilgisi
- 5. ToplamlarAra toplam, vergi ve genel toplamı gözden geçirin
- 6. Senaryo/profilGerekiyorsa belge senaryosunu ve profilini kontrol edin
- 7. GönderimFaturayı seçtiğiniz yöntemle iletin
- 8. Durum takibiSonucu (başarılı, bekliyor, hatalı) izleyin
GİB Portalı’nda her alan elle doldurulurken, satış kaydından fatura oluşturan bir yazılımda alıcı ve ürün bilgileri (1. ve 3. adımlar) otomatik olarak taşınabilir; kullanıcı yalnızca son kontrolü yapar. Bazı yazılımlarda alıcı kontrolü ve belge türü belirleme tek adımda birleşir. Senin Hesap’ta bu adım, satış faturası ekranından e-Fatura işlemi başlatıldığında yürütülür: alıcının e-Fatura mükellefi olup olmadığı kontrol edilir ve alıcı mükellef değilse belge e-Arşiv Fatura olarak gönderilir.
Belge numarası, fatura tipi ve ETTN
UBL-TR Fatura kılavuzuna göre fatura numarası üç karakterlik bir birim kodu ile 13 haneli bir müteselsil numaradan oluşur; numaranın ilk dört hanesi düzenleme yılıdır. ETTN (Evrensel Tekil Tanımlama Numarası, UUID) ise faturanın tekliğini sağlayan numaradır; GİB Portalı kılavuzuna göre sistem tarafından kendiliğinden üretilir. Portalda fatura tipi olarak satış veya iade seçimi yapılır. Yazılımlarda bu alanların ne kadarının otomatik üretildiği kullandığınız çözüme göre değişir.
Temel ve Ticari fatura senaryosu
UBL-TR kılavuzları iki fatura senaryosu tanımlar. Temel Fatura Senaryosu yalnızca faturanın düzenlenip gönderilmesini kapsar; faturaya itirazlar harici yollarla yapılır. Ticari Fatura Senaryosu ise alıcının faturayı uygulama yanıtıyla kabul etmesine, reddetmesine veya iade etmesine imkân verir ve tarafların açık rızasına bağlıdır. Kılavuza göre iki senaryoda düzenlenen fatura, fatura olarak birbirinden farklı değildir. Bu nedenle senaryoyu keyfi seçmek yerine yazılımınızın varsayılanını ve alıcıyla yaptığınız anlaşmayı esas alın; her fatura için “temel mi, ticari mi” kararı vermeniz gerekmeyebilir. GİB’in Entegrasyon Kılavuzu, ticari senaryoda uygulama yanıtının faturanın alınmasından sonra sekiz gün içinde gönderilmesini ister.
Satırlar ve vergiler
Ürün veya hizmet satırlarını eklerken her satırın kendi KDV oranını taşıyabildiğini unutmayın; aynı faturada farklı oranlara tabi kalemler bulunabilir. Miktar ve birim fiyat girişinde ondalık ayırıcı ve birim (adet, kg, saat vb.) tutarlılığı, toplamların doğru hesaplanması için önemlidir. Tevkifat uygulanan bir işlemse, tevkifat kodu ve oranının doğru seçilmesi de bu aşamada kontrol edilmelidir. Tevkifat uygulanacaksa tevkifatlı fatura nasıl kesilir rehberi satır bazlı adımları gösterir.
Gönderimden önce son kontrol
Gönderilmiş bir e-Fatura sonradan yalnız GİB’in iptal ve itiraz süreçleriyle düzeltilebilir; GİB’in e-Fatura iptal kılavuzu bu süreçlerde faturanın alıcıya iletildiği tarihten başlayan 8 günlük bir süre tanımlar. Bu nedenle 5. adımdaki toplam kontrolü, hata sonrası iptal/düzeltme sürecine göre çok daha az zaman alır. e-Arşiv belgesinde hata sonrası süreç için e-Arşiv fatura iptali rehberine bakabilirsiniz.
GİB Portalı ile e-Fatura kesmek
GİB’in e-Fatura başvuru sayfasına göre uygulamadan üç yöntemle yararlanılabilir: özel entegratör aracılığıyla, kendi bilgi işlem sisteminizin entegrasyonuyla veya GİB’in ücretsiz olarak sunduğu GİB Portal ile; mükellef başvuruda bu yöntemlerden birini belirtir. Portal, doğrudan GİB üzerinden fatura düzenlemeyi sağlar. Genel akış yukarıdaki adımlarla aynıdır: alıcı ve belge bilgileri girilir, satırlar eklenir, fatura oluşturulup gönderilir.
Portalın arayüz detayları zaman içinde güncellenebilir; güncel ekran ve menü yapısı için GİB’in resmî e-Belge kaynaklarını (ebelge.gib.gov.tr) kontrol etmenizi öneririz. Yoğun fatura hacminde bu yöntem, her belgenin tek tek elle girilmesi nedeniyle zaman alıcı olabilir.
GİB Portalı, ayrı bir yazılım yatırımı yapmadan e-Fatura kullanmak isteyen, düşük hacimli işletmeler için pratik bir başlangıç noktası olabilir. Ancak satış, cari ve stok kayıtlarınız başka bir sistemde tutuluyorsa, portal üzerinde girilen bilgiler bu kayıtlarla otomatik eşleşmez; aynı bilgiyi iki ayrı yerde tutma ihtiyacı doğabilir.
Özel entegratör ile e-Fatura kesmek
Özel entegratör veya entegrasyon yöntemi, e-Fatura sürecini mevcut satış, cari ve stok kayıtlarınızla birlikte yürütmenizi sağlar. Bu yöntemin genel avantajları arasında iş akışına entegre çalışma, müşteri veya cari kayıtlarından doğrudan işlem yapabilme, belge durumunu merkezi bir ekrandan izleyebilme ve aynı bilgiyi birden fazla sistemde tekrar girme ihtiyacının azalması sayılabilir.
Hangi yöntemin daha uygun olduğu işletmenin fatura hacmine, mevcut yazılım altyapısına ve ekip büyüklüğüne göre değişir; tek bir yöntemin her durumda “daha hızlı” olduğunu söylemek doğru olmaz.
Entegrasyon yönteminde genellikle satış kaydı oluşturulduğu anda gerekli bilgiler (alıcı, ürün, tutar) zaten mevcuttur; kullanıcı bu bilgileri ikinci kez girmek yerine e-Fatura işlemini başlatır. Bu, özellikle günde çok sayıda fatura kesen işletmelerde tekrar eden veri girişini ve buna bağlı hata riskini azaltabilir. Seçim yaparken entegratörün desteklediği belge türleri, ücretlendirme modeli ve mevcut sisteminizle uyumu ayrıca değerlendirilmelidir. Bazı sağlayıcılar ücretlendirmede “kontör” adı verilen paket birimini kullanır; kontör GİB’in tanımladığı bir birim değil sağlayıcının ticari modelidir. Nasıl harcandığını ve bakiyenin nasıl izlendiğini kontör bakiyesi rehberinde görebilirsiniz.
Fatura hacmi arttıkça elle giriş sürdürülebilir olmaktan çıkabilir. Portaldan entegrasyona geçişi ani bir zorunluluk yerine, hacim ve ekip ihtiyacına göre planlı bir karar olarak ele almak, mevcut kayıtların aktarımı açısından daha kontrollü bir süreç sağlar; her işletme için bu geçiş gerekli olmayabilir.
E-Fatura keserken en sık yapılan hatalar
Alıcının VKN veya TCKN’sini yanlış girmek, mükellefiyet durumunu hiç kontrol etmeden geçmiş alışkanlığa göre belge türü seçmek ve alıcının durumuna uymayan belge türüyle (örneğin kayıtlı bir kullanıcıya e-Arşiv) ilerlemek en sık karşılaşılan hatalardandır. Kayıtlı mükellefler arasında e-Fatura zorunlu olduğundan bu durum yalnız teknik bir ayrıntı değildir; düzeltme ihtiyacı doğabilir ve mali müşavirle değerlendirilmelidir.
Ürün veya hizmet açıklamasını eksik ya da belirsiz bırakmak, yanlış KDV oranı seçmek ve toplamları göndermeden önce kontrol etmeden faturayı yollamak da yaygın hatalar arasındadır. Son olarak, gönderim durumunu hiç takip etmemek — bir belgenin “bekliyor” veya “hatalı” durumda kalmasını fark etmemek — sorunun günler sonra, genellikle müşteri mutabakatı sırasında ortaya çıkmasına neden olabilir. KDV istisnası söz konusuysa istisnalı fatura rehberindeki adımlara bakın.
Bir diğer sık karşılaşılan durum, aynı satışın hem fatura hem de manuel bir kayıt olarak iki kez işlenmesidir; bu, hem stok hem de cari bakiyelerinde mükerrer harekete yol açar. Fatura kesme işlemini her zaman tek bir kaynak kayıttan (satış kaydından) başlatmak, bu tür çift kayıt riskini büyük ölçüde azaltır. Hatalı gönderilen bir belge fark edildiğinde, doğrudan aynı bilgilerle yeniden göndermek yerine önce hatanın kaynağını (yanlış tutar, yanlış alıcı, yanlış belge türü) belirlemek gerekir.
Bu hataların çoğu, tek seferlik dikkatsizlikten çok, kontrol adımının iş akışına yerleşmemiş olmasından kaynaklanır. Yukarıdaki 8 adımı her fatura için tek tek hatırlamak yerine, ekibinizin doğal bir rutin hâline getirmesi — özellikle alıcı kontrolü ve gönderim sonrası durum takibi — uzun vadede hata oranını daha kalıcı biçimde azaltır.
Senin Hesap ile e-Fatura süreci
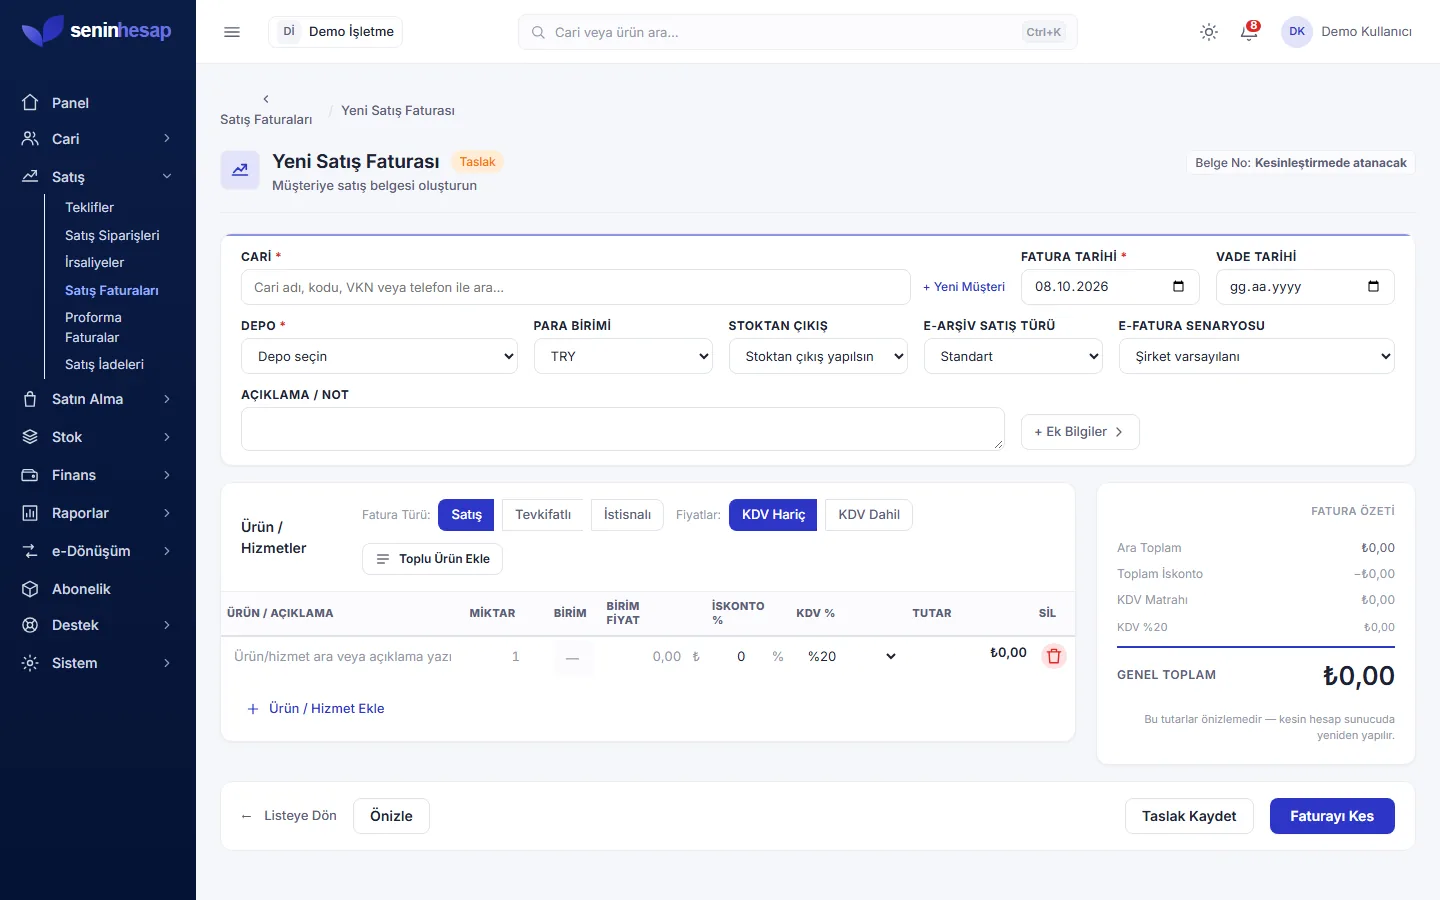
Senin Hesap'ta e-Fatura süreci, satış faturası kaydınızın doğal bir devamı olarak yürütülür. Faturayı oluşturduktan sonra e-Fatura işlemini başlatırsınız; sistem alıcının mükellef durumunu kontrol eder, buna göre belge türünü (e-Fatura veya e-Arşiv) belirler, tevkifatlı ve dövizli fatura seçeneklerini destekler ve gönderim sonrası durumu izlemenizi sağlar. Gelen e-Faturalarınızı da aynı ekrandan görüntüleyip alış kaydına aktarabilirsiniz.
Bu yaklaşımın pratikteki karşılığı, yukarıda anlattığımız 8 adımın çoğunun ayrı ayrı ekranlara geçmeden, tek bir satış faturası akışı içinde tamamlanabilmesidir. Alıcı bilgisi ve ürün satırları zaten satış kaydında bulunduğundan, e-Fatura işlemi başlatıldığında bu bilgiler yeniden girilmez; yalnızca mükellef kontrolü ve belge oluşturma adımları devreye girer.
Gönderim sonrası durum takibi de aynı ekranın bir parçasıdır: hangi faturaların başarıyla iletildiğini, hangilerinin beklemede olduğunu veya hata aldığını ayrı bir sisteme geçmeden görebilirsiniz. Bu, yukarıda "sık yapılan hatalar" bölümünde değindiğimiz gönderim durumunu takip etmeme riskini azaltmaya yönelik pratik bir yaklaşımdır.
Bu adımların satış, cari ve sipariş kayıtlarınızla nasıl bağlantılı çalıştığını e-Fatura programı sayfasında inceleyebilirsiniz.