E-Arşiv fatura iptali, düzenlenmiş bir elektronik belgenin yalnızca ekrandan silinmesi anlamına gelmez. Belgenin hangi yöntemle düzenlendiği, işlem durumu ve tarafların sürece ilişkin işlemleri dikkate alınmalıdır. Bu nedenle yanlış bir fatura fark edildiğinde ilk hareket aynı satış için hemen yeni bir belge oluşturmak olmamalıdır.
Bu rehber genel iş akışını açıklar. Portal ekranları, teknik yöntemler ve mevzuat zaman içinde değişebileceğinden işlem anında Gelir İdaresi Başkanlığının güncel e-Belge kaynakları esas alınmalıdır. Faturanın ilk kez nasıl oluşturulduğunu öğrenmek için e-Arşiv fatura nasıl kesilir? rehberini inceleyebilirsiniz.
E-Arşiv fatura iptali nedir?
İptal süreci, daha önce düzenlenmiş e-Arşiv faturaya ilişkin iptal bilgisinin ilgili elektronik belge akışı içinde yönetilmesidir. Kullanılan yönteme göre işlem portal üzerinden bir iptal talebiyle veya entegrasyon tarafındaki teknik bildirim ve raporlama mekanizmasıyla yürütülebilir.
Buradaki önemli nokta, “iptal”, “itiraz” ve “iade” kavramlarının her durumda birbirinin yerine kullanılmamasıdır. Bir faturada hata bulunması hangi hukuki veya teknik işlemin uygulanacağını tek başına belirlemez. İşlemin niteliği, tarafların durumu ve güncel kurallar birlikte değerlendirilmelidir.
İptal için 8 günlük süre nasıl işler?
GİB’in e-Arşiv iptal ve itiraz kılavuzuna göre e-Arşiv Fatura ve e-SMM belgelerinin sistem üzerinden iptalinde 8 günlük sürenin hesabı, belgenin alıcıya iletildiği tarihten başlar; kılavuz iptal işleminin bu süre içinde yapılmasını ister. Bu ifade sistem üzerinden yapılan iptal talebi için verilmiştir.
- Başlangıç tarihi: Sayım, faturanın düzenlendiği tarihe göre değil, belgenin alıcıya iletildiği tarihe göre yapılır. İki tarih farklıysa iletim tarihi esas alınır.
- İtiraz süresiyle karıştırmayın: İtiraz bildiriminin kabulü için kılavuz ayrı bir süre tanımlar (aşağıda “itiraz” bölümünde).
- Genel bir fatura süresi değildir: 8 gün, her türlü fatura işleminin hukuki süresi anlamına gelmez. Kılavuzun girişi ayrıca Türk Ticaret Kanunu’ndaki, faturayı alan kişinin 8 gün içinde içeriğe itiraz etmemesi hâlinde içeriği kabul etmiş sayılacağı hükmüne de değinir; bu hüküm ile sistem üzerindeki iptal süresi ayrı kavramlardır.
Kılavuz, düzenleyicisi ve alıcısı vergi mükellefiyeti bulunan taraflar için (alıcının VKN veya TCKN bilgisinin belgede yer alması durumunda) hazırlanmıştır. Alıcı bilgisi bu koşulları taşımıyorsa durum kılavuzun kapsamı dışında kalabilir; böyle durumlarda GİB kaynakları veya mali müşavir görüşü gerekir. Süre ve hukuki sonuçlar konusunda tereddüt varsa yalnız bu rehbere dayanmayın.
İptal, itiraz ve iade: üç işlem nasıl ayrılır?
Üç kavram birbirinin yerine kullanılamaz. Aşağıdaki tablo GİB’in e-Arşiv iptal/itiraz kılavuzuna dayanır; iade bu kılavuzun konusu değildir. Her olay kendi koşullarına göre değerlendirilmelidir.
| İşlem | Ne zaman gündeme gelir? | Belgeye ne olur? | Kim başlatabilir? | Dikkat edilecek nokta |
|---|---|---|---|---|
| İptal | Düzenlenmiş e-Arşiv faturanın sistem üzerinden iptali istendiğinde; belgenin alıcıya iletildiği tarihten itibaren 8 gün içinde | Talep karşı tarafa iletilir. Kabul edilirse belge GİB’in izleme amaçlı “sanal Ba/Bs” yapısında yer almaz; reddedilirse yer alır | Belgeyi düzenleyen veya belgede VKN/TCKN’siyle yer alan alıcı. Entegratör yönteminde düzenleyen “İptal Raporu” gönderir | Talebi oluşturmak, iptalin tamamlandığı anlamına gelmez. Süre alıcıya iletim tarihinden sayılır |
| İtiraz | Belgeye Türk Ticaret Kanunu kapsamında harici yollarla (noter, taahhütlü mektup, telgraf, güvenli elektronik imzalı KEP) itiraz edilmişse ve bu sisteme bildirilecekse | İtiraz bildirimi karşı tarafın onayına sunulur. Kabul veya ret, belgenin ait olduğu ayı izleyen ayın 15. günü sonuna kadar yapılmalıdır | Hem satıcı hem alıcı. Entegratör yönteminde düzenleyen “İtiraz Raporu” gönderir | İtiraz belge numarası, tarihi ve yöntemi girilir. İtiraz, iptal talebinin yerine geçmez |
| İade | Mal veya hizmetin geri verilmesi gibi ayrı bir olaya dayanır; iptal/itiraz kılavuzunun konusu değildir | Bu kılavuzda düzenlenmez; ayrı bir belge sürecidir | Olayın niteliğine ve tarafların durumuna göre değişir | İptalle karıştırılmamalıdır. İade faturası sürecini ayrıca inceleyebilirsiniz |
Tabloda “sanal Ba/Bs”, GİB sistemlerinin izleme amacıyla kullandığı yapıdır; kılavuza göre mükelleflerin verdiği Ba/Bs formlarıyla ilgisi yoktur. Sonucun beyanlarınıza etkisini mali müşavirinizle değerlendirin.
İptal işleminden önce ne kontrol edilmeli?
Öncelikle fatura numarası, belge tarihi, alıcı bilgileri, tutar ve belgenin mevcut işlem durumu doğrulanmalıdır. Aynı satış için daha önce başka bir iptal, itiraz veya düzeltme işlemi başlatılıp başlatılmadığı da kontrol edilmelidir. İade faturası sürecini ayrıca inceleyebilirsiniz.
Belgenin GİB'in portal yöntemlerinden biriyle mi, özel entegratör üzerinden mi yoksa doğrudan entegrasyon yöntemiyle mi oluşturulduğu belirlenmelidir. Çünkü kullanıcının göreceği ekran ve teknik bildirim yöntemi buna göre farklılaşabilir.
Hata yalnız müşteriye gönderilen e-posta adresindeyse doğru faturayı iptal edip yeniden kesmek her zaman gerekli olmayabilir. Önce faturanın kendisindeki mali ve kimlik bilgilerinin yanlış olup olmadığı ayrıştırılmalıdır.
Hata fark edildiğinde karar akışı
Aşağıdaki akış hukuki bir karar aracı değildir; olayın niteliğine, belgenin durumuna ve güncel kurallara göre değişebilir. Şüphe varsa mali müşavir görüşü alın.
- 1. Hatayı fark edinBelge numarasını, durumunu ve hangi yöntemle düzenlendiğini doğrulayın
- 2. Süreyi kontrol edinBelgenin alıcıya iletildiği tarihi bulun; 8 gün bu tarihten sayılır
- 3. Yolu değerlendirinİptal talebi, itiraz bildirimi veya başka bir işlem olayın niteliğine göre belirlenir
- 4. Sonucu izleyinTalep durumunu ve karşı tarafın yanıtını takip edin
| Durum | Değerlendirilecek yol |
|---|---|
| Belge alıcıya iletildi, 8 günlük süre içindesiniz ve alıcı belgede VKN/TCKN ile yer alıyor | Kullandığınız yöntemin (portal veya entegratör) iptal talebi akışını kontrol edin |
| 8 günlük süre geçti | Kılavuz iptal işleminin bu süre içinde yapılmasını ister. Olayın niteliğine göre itiraz veya iade durumu değerlendirilir; mali müşavirle çalışın |
| Alıcı belgeye harici yolla (noter, KEP vb.) itiraz etti | Bu itirazın sisteme bildirilmesi, itiraz bildirimi kapsamında değerlendirilir |
| Hata yalnız alıcıya gönderilen e-posta adresinde | Faturanın kendisi doğruysa iptal gerekmeyebilir; önce fatura içeriğindeki mali ve kimlik bilgilerinin doğruluğu ayrıştırılır |
| Alıcının VKN/TCKN bilgisi belgede yok veya alıcı vergi mükellefi değil | Sistem içi iptal/itiraz akışı kılavuzdaki koşullara bağlıdır; GİB kaynakları veya mali müşavir görüşü gerekir |
E-Arşiv fatura iptali nasıl yapılır?
Genel kontrol sırası şu şekilde düşünülebilir:
- İptal edilmek istenen faturayı numarası ve tarihiyle doğrulayın.
- Belgenin mevcut durumunu ve daha önce işlem görüp görmediğini kontrol edin.
- Faturanın hangi yöntemle düzenlendiğini belirleyin.
- Belgenin alıcıya iletildiği tarihi belirleyin ve 8 günlük sürenin içinde olup olmadığınızı kontrol edin.
- İptal gerekçesini açık biçimde belirleyin.
- Kullandığınız yöntemin güncel iptal akışını başlatın.
- Talep veya bildirimin teknik olarak başarılı iletildiğini doğrulayın.
- Karşı taraf işlemi gerekiyorsa kabul veya ret sonucunu takip edin.
- Son durumu satış, cari ve e-Belge kayıtlarınızla karşılaştırın.
- Gerekliyse doğru yeni belgenin hangi aşamada düzenleneceğini mali müşaviriniz veya yetkili uzmanla değerlendirin.
Bu sıra genel operasyon kontrolüdür; mevzuattaki hukuki sonuçların yerine geçmez. Sürenin nasıl işlediği yukarıda anlatılmıştır; süreye bağlı tereddütlerde güncel GİB düzenlemeleri ve gerektiğinde mali müşavir görüşü esas alınmalıdır.
GİB Portal üzerinden iptal talebi
GİB’in kılavuzuna göre portal yöntemini kullanan e-Arşiv kayıtlı kullanıcıları mali mühür veya elektronik imzalarıyla GİB Portal Uygulamasına girer; özel entegratör veya entegrasyon yöntemini kullananlar ile kayıtlı e-Belge kullanıcısı olmayan mükellefler ise Dijital VD kullanıcı kodu ve şifresiyle GİB e-Arşiv (interaktif) Portalını kullanır. İptal talebi iki yönde oluşturulabilir:
- Belgeyi düzenleyen taraf: “Düzenlenen Belgeler” sekmesinde tarih aralığıyla ilgili belge bulunur, iptal talebi oluşturulur ve gerekçe girilir. Talep alıcının sistemine iletilir; durum “İptal/İtiraz Durumu” sütunundan izlenir. Özel entegratör veya entegrasyon yöntemini kullanan düzenleyenler bu talebi portal yerine Başkanlığa gönderdikleri “İptal Raporu” ile iletir.
- Belgenin alıcısı: “Adıma Düzenlenen Belgeler” sekmesinde ilgili belge bulunur ve iptal talebi oluşturulur; talep belgeyi düzenleyene iletilir.
Bu ekran ve sekme adları kılavuzun Ocak 2025 tarihli sürümünden aktarılmıştır ve zamanla değişebilir. İnternetteki eski ekran görüntülerine göre işlem yapmak yerine GİB’in güncel portalını ve kılavuzlarını kontrol etmek daha güvenlidir.
Özel entegratör ile e-Arşiv fatura iptali
Özel entegratör veya entegrasyon yöntemi kullanan mükelleflerde süreç portal yönteminden farklı çalışır. GİB’in iptal/itiraz kılavuzu, bu yöntemlerde düzenlenen belgeler için Başkanlığa iletilen “İptal Raporu” (itiraz için “İtiraz Raporu”) mekanizmasını açıklar; bu yolla iletilen talepte satıcının portalda ayrıca işlem yapması gerekmez, alıcı ise talebi GİB Portal üzerinden kabul veya reddedebilir.
Kullanıcı açısından işlem çoğu zaman kullandığı e-Belge yazılımının ekranından başlatılır; ancak o ekrandaki buton ve menü adları o yazılıma özgüdür, evrensel bir GİB kuralı değildir. Arka plandaki teknik süreç entegratörün ve GİB’in güncel kurallarına uygun yürütülmelidir. Bu nedenle yalnız uygulamada “iptal edildi” yazısını görmek yerine işlemin gerçek e-Belge durumunu takip etmek ve yazılımdaki işlemi hukuki itirazın tamamı saymamak önemlidir.
Alıcı iptal talebini kabul veya reddederse ne olur?
GİB’in ilgili kılavuzunda karşı tarafa iletilen iptal talebinin portalda “Gelen İptal/İtiraz Talepleri” sekmesinden “Talep Kabul Et” veya “Talep Reddet” işlemiyle yanıtlanabildiği belirtilmektedir. Bu nedenle iptal talebi oluşturmak ile sürecin sonuçlanması aynı aşama olarak değerlendirilmemelidir. Kılavuza göre talep kabul edilirse ilgili belge GİB’in izleme amaçlı sanal Ba/Bs yapısında yer almaz; reddedilirse yer alır.
İşletmenin kendi kayıtlarında faturayı hemen yok olmuş gibi değerlendirmek yerine talep durumunu ve sonucunu takip etmesi daha güvenlidir. Kabul veya ret sonucunun satış ve cari kayıtlarına nasıl yansıtılacağı işletmenin muhasebe süreciyle birlikte ele alınmalıdır.
E-Arşiv fatura iptali ile itiraz arasındaki fark nedir?
İptal ve itiraz hem kılavuzda hem teknik kayıtlarda ayrı işlemlerdir. Kılavuza göre e-Belgelere Türk Ticaret Kanunu’nda sayılan harici itiraz yollarıyla (noter aracılığıyla, taahhütlü mektupla, telgrafla veya güvenli elektronik imzalı kayıtlı elektronik posta ile) itiraz edilebilir; sistem üzerinden iptal bu yolları engellemez. Harici yolla yapılan itirazın ise sistem üzerinden bildirilerek karşı tarafın onayına sunulması gerekir.
İtiraz bildirimini hem satıcı hem alıcı başlatabilir. Bildirimde harici işlemin belge numarası, tarihi ve yöntemi girilir; GİB e-Arşiv Teknik Kılavuzu da itiraz edilen faturalar için bu bilgilerin raporlanmasını tanımlar. İtiraz talebinin kabul veya reddinin belgenin ait olduğu ayı izleyen ayın 15. günü sonuna kadar yapılması gerekir. Bu süre kılavuzun Ocak 2025 tarihli 1.1 sürümünde değiştirilmiştir; Mayıs 2021 tarihli 1.0 sürümü farklı bir gün (20. gün) veriyordu. Eski kılavuza dayanmak bu nedenle yanıltıcı olabilir.
Dolayısıyla bir faturaya hukuken itiraz edilmiş olması ile sistemde bir iptal talebi başlatılması aynı işlem kabul edilmemelidir. Özellikle ticari uyuşmazlık veya süre tartışması bulunan durumlarda yalnız yazılım ekranına dayanmak yerine mali müşavir veya hukuk uzmanından görüş alınması uygun olur.
Yanlış kesilen e-Arşiv faturada ne yapılmalı?
Yanlış VKN veya TCKN, yanlış alıcı, hatalı ürün veya hizmet, miktar, fiyat ya da vergi bilgisi fark edildiğinde önce mevcut faturanın durumu belirlenmelidir. Faturayı görmezden gelip aynı satış için ikinci bir belge oluşturmak mükerrer kayıt riskine yol açabilir.
Hatanın niteliğine göre uygulanacak işlem değişebileceğinden “yanlış faturayı her durumda iptal et ve yenisini kes” şeklinde tek bir kural kullanılmamalıdır. Güncel e-Belge kuralları kontrol edilmeli; mali sonuç doğuran tereddütlerde mali müşavirle birlikte hareket edilmelidir.
İptal sonrasında hangi kayıtlar kontrol edilmeli?
İptal sürecinin ardından yalnız e-Belge ekranı değil, faturanın bağlı olduğu satış ve cari hareket de kontrol edilmelidir. Fatura bir tahsilat, stok hareketi veya siparişle ilişkiliyse bu kayıtların yanlışlıkla iki kez oluşmadığından emin olunmalıdır.
Yeni bir belge düzenlenmesi gerekiyorsa eski ve yeni belge arasındaki ilişki işletmenin kayıtlarında anlaşılır olmalıdır. Böylece daha sonraki mutabakatlarda neden iki farklı belge numarası bulunduğu açıklanabilir.
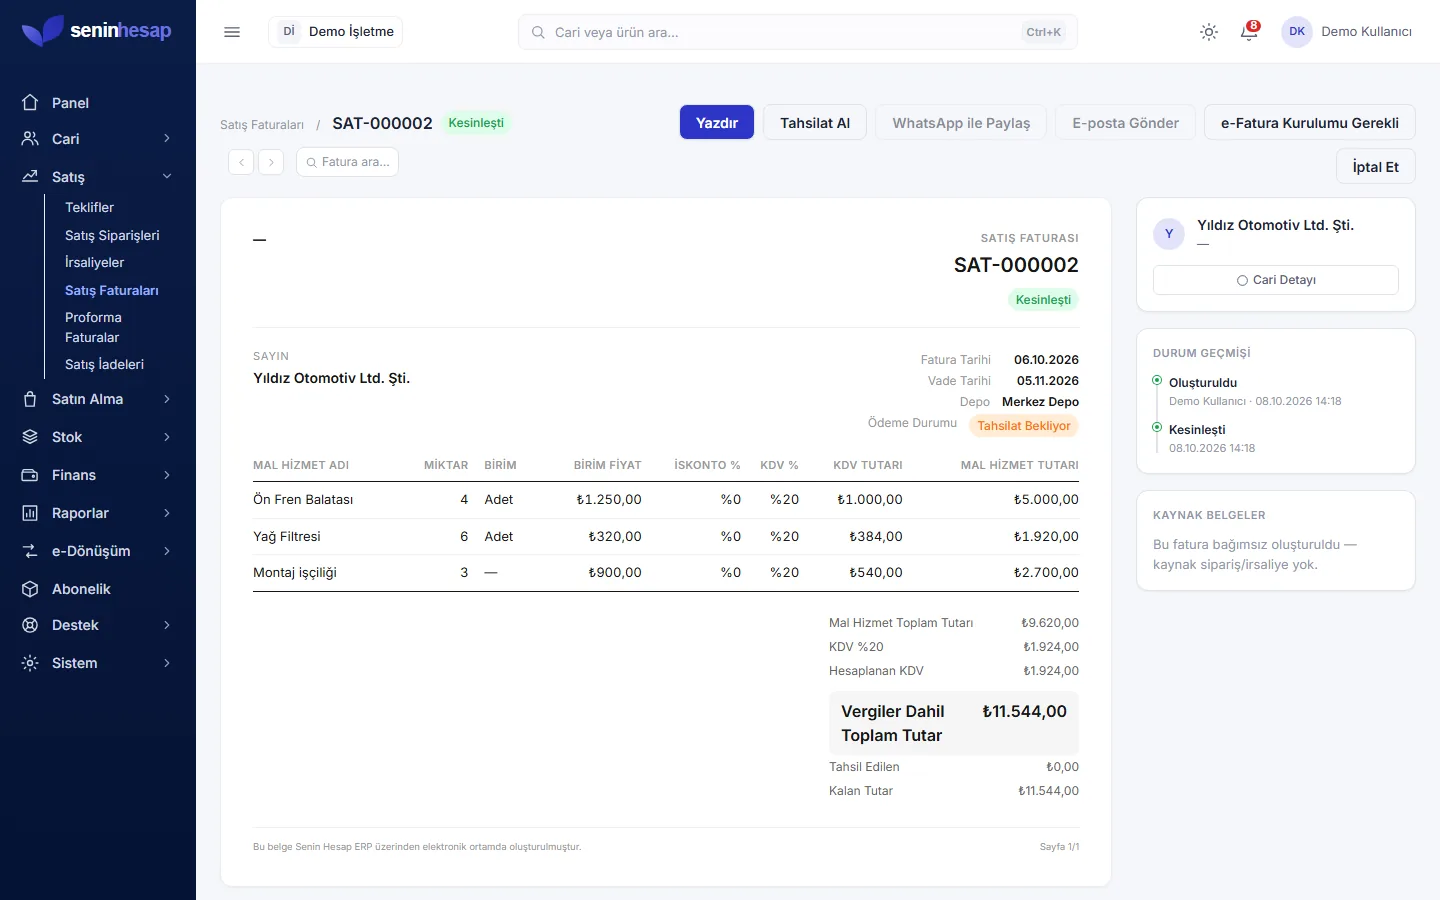
Senin Hesap'ta e-Fatura ve e-Arşiv süreçlerinin satış ve cari kayıtlarla birlikte yönetilmesi amaçlanır. Ürünün e-Belge özelliklerini e-Fatura programı sayfasında inceleyebilirsiniz.
E-Arşiv fatura iptalinde sık yapılan hatalar
- İptali iadeyle aynı işlem saymak: İade ayrı bir olaya dayanır ve bu kılavuzun konusu değildir.
- 8 günlük süreyi yanlış tarihten saymak: Sayım belgenin alıcıya iletildiği tarihten başlar; düzenleme tarihi farklı olabilir.
- Yazılımdaki işlemi itirazın tamamı sanmak: Özel entegratör ekranındaki işlem, Türk Ticaret Kanunu kapsamındaki harici itirazın yerine geçmez.
- İptal talebi ile tamamlanmış iptali aynı kabul etmek: Karşı tarafın kabul veya ret yanıtı beklenmelidir.
- Eski kılavuza dayanmak: Kılavuzun 1.0 sürümü güncel değildir; ekran adları ve süreler değişebilir.
- Belge durumunu kontrol etmeden işlem yapmak: Yeni fatura oluşturmadan önce mevcut belgenin durumuna bakılmalıdır.