E-Arşiv fatura keserken ilk adım doğrudan belge oluşturmaya başlamak değil, alıcının ve satışın doğru bilgilerle hazır olduğundan emin olmaktır. Ardından uygun yöntem üzerinden müşteri, ürün veya hizmet, vergi ve toplam bilgileri girilir; belge oluşturulur, işlem sonucu kontrol edilir ve alıcıya uygun kanaldan iletilir.
Bu rehberin odağı e-Arşiv faturanın ne olduğu değil, faturanın fiilen nasıl hazırlanıp oluşturulduğudur. Kavramı, kullanım alanını ve e-Faturadan farkını öğrenmek istiyorsanız önce e-Arşiv fatura nedir? rehberini okuyabilirsiniz.
E-Arşiv fatura kimler için zorunlu?
e-Fatura uygulamasına dahil olan mükellefler e-Arşiv Fatura uygulamasına da geçmek zorundadır. e-Arşiv Fatura uygulamasına dahil olmayan mükelleflerin faturaları ise 1/1/2025 – 31/12/2025 arasında vergiler dahil toplam tutarı 3 bin TL’yi aştığında, 1/1/2026’dan itibaren tutara bakılmaksızın e-Arşiv Fatura olarak düzenlenmek zorundadır. Ticari kazancı basit usulde tespit edilen ve işletme hesabı esasına göre defter tutan mükellefler için bu tarihler bir yıl sonradır: 3 bin TL sınırı 2026 sonuna kadar, tutar sınırının kalkması 1/1/2027’den itibarendir. Tebliğde belirtilen istisnai durumlar saklıdır. Kaynak: 509 Sıra No’lu VUK Genel Tebliği’nin GİB’de yayımlanan güncel hali, bölüm IV.2.4.1 ve IV.2.4.3. Kontrol tarihi: 8 Ekim 2026.
E-Arşiv fatura kesmeden önce ne kontrol edilir?
Fatura oluşturulmadan önce alıcının adı veya unvanı, VKN veya TCKN bilgisi, adres ve gerekli iletişim bilgileri kontrol edilmelidir. Satılan ürün veya hizmetin açıklaması, miktarı, birimi, birim fiyatı, KDV oranı ve varsa işleme özgü diğer vergi bilgileri de doğru olmalıdır. Vergisel senaryoya göre ek alan ve kontroller gerekebilir; istisna kapsamındaki satışlar için istisnalı fatura nasıl kesilir rehberine bakabilirsiniz.
En önemli kontrol belge yöntemidir ve kural hem alıcının hem satıcının durumuna bağlıdır. GİB’in e-Arşiv hakkında sayfasına göre e-Arşiv uygulamasına dahil mükellefler, e-Fatura uygulamasına kayıtlı alıcılara faturayı e-Fatura olarak, kayıtlı olmayan vergi mükellefleri ile vergi mükellefi olmayanlara ise e-Arşiv Fatura olarak düzenlemek zorundadır. Belge türü geçmiş alışkanlığa göre seçilmemelidir. Alıcının kayıt durumunu nasıl kontrol edeceğinizi e-Fatura mükellef sorgulama, alıcı ve satıcı durumuna göre belge yöntemi tablosunu e-Fatura nasıl kesilir rehberinde bulabilirsiniz.
e-Fatura ve e-Arşiv fatura aynı belge akışı değildir; farkı karşılaştırmak için e-Fatura ve e-Arşiv fatura farkı rehberinden yararlanabilirsiniz. Güncel mevzuat ve uygulama şartlarında GİB’in resmî kaynakları esas alınmalıdır.
Kontrol tablosu: hangi bilgi neden önemli?
Aşağıdaki tablo, belge oluşturulmadan önce gözden geçirilecek başlıca kontrolleri özetler. Genel bir çerçevedir; her işletmenin durumu farklı olabilir.
| Kontrol | Neden önemli? | Sonraki işlem |
|---|---|---|
| Alıcı kayıt durumu | Belge yöntemini (e-Fatura veya e-Arşiv) belirler; kayıt durumu zamanla değişebilir | Güncel durumu işlem öncesinde sorgulayın ve sonucu tarihiyle saklayın |
| VKN / TCKN | Belgede alıcının VKN veya TCKN’si yer alıyorsa GİB’in iptal/itiraz kılavuzundaki sistem içi akış bu bilgiye dayanır. GİB kılavuzlarında VKN 10, TCKN 11 haneli yazılır | Numarayı alıcının resmî evrakından doğrulayın |
| Belge tarihi | Düzenleme tarihi belgenin kaydını belirler; iptal talebindeki sürenin alıcıya iletim tarihinden sayıldığı unutulmamalıdır | Düzenleme ve iletim tarihini kayıtlarınızda ayrı izleyin |
| Mal/hizmet satırları | Açıklama, miktar, birim ve birim fiyat toplamı belirler | Satırları tek tek kontrol edin |
| Vergi bilgileri | KDV oranı ve varsa işleme özgü vergi bilgileri toplamı etkiler; vergisel senaryoya göre ek alan gerekebilir | İlgili rehbere bakın, tereddütte mali müşavire danışın |
| Toplam | Satır hataları genel toplamda görünür | Ara toplam, vergi ve genel toplamı gönderimden önce karşılaştırın |
| İletim yöntemi | GİB’e göre e-Arşiv Fatura, alıcının talebine göre kâğıt veya elektronik ortamda iletilir | Alıcının talebini ve iletişim bilgisini doğrulayın |
| Durum ve saklama | Raporların GİB sistemine aktarılması, belgelerin muhafaza ve ibraz ödevini ortadan kaldırmaz (e-Arşiv Kılavuzu) | Belge durumunu izleyin, elektronik kaydı saklayın |
E-Arşiv fatura nasıl kesilir: adım adım
Kullandığınız yöntemin ekranları farklı olsa da süreç genel olarak aşağıdaki mantıkla ilerler. Her yazılım aynı adları, ekranı veya butonu kullanmaz; adımlar birleşebilir ya da otomatik yapılabilir.
- 1. Alıcı ve kayıt durumuAlıcıyı seçin, e-Fatura kayıt durumunu kontrol edin
- 2. Belge bilgileriFatura tarihi ve gerekli belge bilgilerini doğrulayın
- 3. Mal/hizmet satırlarıÜrün veya hizmeti, miktarı, birimi ve fiyatı girin
- 4. Vergi bilgileriKDV ve varsa işleme özgü vergi bilgisini kontrol edin
- 5. ToplamlarAra toplam, vergi ve genel toplamı gözden geçirin
- 6. Belgenin oluşturulmasıFaturayı seçtiğiniz yöntemle oluşturun
- 7. İletim ve yöntemBelgeyi uygun yöntemle alıcıya iletin
- 8. Durum takibiSonucu doğrulayın ve elektronik kaydı saklayın
Fatura satırlarında yalnız toplam tutara bakmak yeterli değildir. Yanlış miktar, birim fiyat, KDV oranı veya indirim faturanın genel toplamını da değiştirir; bu nedenle belgeyi oluşturmadan önce satır bazında kontrol yapmak sonradan düzeltme ihtimalini azaltır. Faturanın oluşturulmasıyla iş tamamen bitmez: teknik işlem sonucunun izlenmesi, faturanın alıcıya ulaştırılması ve elektronik kaydın korunması aynı sürecin parçalarıdır.
GİB Portalı ile e-Arşiv fatura kesmek
GİB’in e-Arşiv iptal/itiraz kılavuzuna göre portal yöntemini kullanan e-Arşiv kayıtlı kullanıcıları mali mühür veya elektronik imzalarıyla GİB Portal Uygulamasına girer; özel entegratör veya entegrasyon yöntemini kullananlar ile kayıtlı e-Belge kullanıcısı olmayan mükellefler ise Dijital VD kullanıcı kodu ve şifresiyle GİB e-Arşiv (interaktif) Portalını kullanır. Hangi girişin sizin için geçerli olduğu kayıt durumunuza ve yönteminize bağlıdır.
Portalda kullanıcı alıcı ve fatura bilgilerini ilgili ekranlara girerek belge oluşturur; belge oluşturulmadan önce toplamlar kontrol edilir ve işlem sonunda belgenin durumunun başarılı olup olmadığı ayrıca doğrulanır. Portal ekranlarının adları ve işlem adımları zaman içinde değişebileceğinden güncel kullanım için GİB’in resmî e-Belge sayfaları esas alınmalıdır.
Portal yöntemi işletmenin kendi operasyon yapısına göre uygun olabilir. Ancak satış, stok ve cari kayıtları başka bir sistemde tutuluyorsa aynı müşteri ve ürün bilgilerinin farklı ekranlarda tekrar girilmesi gerekebilir; fatura sayısı arttıkça bu tekrarın operasyon üzerindeki etkisi değerlendirilmelidir.
Özel entegratör ile e-Arşiv fatura kesmek
Özel entegratör veya e-Belge entegrasyonu kullanan bir yazılımda e-Arşiv fatura süreci satış ve müşteri kayıtlarıyla birlikte yürütülebilir. Müşteri kartı, ürün veya hizmet satırları ve tutarlar satış kaydında zaten bulunuyorsa bu bilgilerin faturaya tekrar elle girilmesi gerekmeyebilir. Bu yöntemlerde düzenlenen belgelere ilişkin bilgiler “e-Arşiv Raporu” ile GİB sistemine aktarılır; GİB’in e-Arşiv Kılavuzu, bu aktarımın belgelerin muhafaza ve ibraz ödevini ortadan kaldırmadığını belirtir.
Kullanıcı genellikle ilgili satış veya fatura kaydını açar, e-Belge işlemini başlatır, belge türünü ve bilgileri kontrol eder ve gönderimi tamamlar. Sistem tasarımına göre alıcının kayıt durumu sorgulanabilir ve uygun belge akışı belirlenebilir; bu, kullandığınız yazılıma bağlıdır.
Özel entegratör seçerken yalnız fatura oluşturma ekranına değil; desteklenen belge türlerine, gönderim ve durum takibine, arşiv erişimine, mevcut satış/cari/stok sistemiyle bağlantısına ve ücretlendirme modeline birlikte bakılmalıdır.
E-Arşiv fatura alıcıya nasıl iletilir?
GİB’in e-Arşiv hakkında sayfasına göre e-Arşiv Fatura, alıcının talebine göre kâğıt veya elektronik ortamda iletilir. Faturanın oluşturulması ile alıcıya iletilmesi aynı işlem değildir: belge teknik olarak başarılı şekilde oluşturulduktan sonra işlemin koşullarına ve güncel kurallara uygun yöntemle alıcıya ulaştırılmalıdır.
Elektronik iletim kullanılıyorsa alıcının iletişim bilgisinin doğruluğu önemlidir. Yanlış e-posta adresi veya başarısız teslim durumunda yalnız “gönder” düğmesine basılmış olması belgenin alıcı tarafından erişilebilir olduğu anlamına gelmez; işletmenin başarısız iletimleri takip edebileceği bir süreç bulunmalıdır. Belgenin tekrar paylaşılması gerektiğinde aynı satış için gereksiz yere yeni bir fatura oluşturmak yerine mevcut doğru belgenin yeniden erişilebilir hâle getirilmesi veya uygun kanaldan tekrar iletilmesi tercih edilmelidir.
Belge oluşturulduktan sonra hata fark edilirse
Hata fark edildiğinde önce mevcut belgenin durumu kontrol edilmeli, aynı satış için hemen yeni bir fatura oluşturulmamalıdır. İptal, itiraz ve süre konuları bu rehberin kapsamı dışındadır; GİB kılavuzuna dayanan ayrıntılar e-Arşiv fatura iptali rehberinde anlatılır. Bu rehber belgenin nasıl oluşturulup gönderileceğine odaklanır.
E-Arşiv fatura keserken sık yapılan hatalar
Alıcının e-Fatura kayıt durumunu kontrol etmeden belge türü seçmek, VKN veya TCKN bilgisini yanlış girmek, eksik alıcı bilgisi kullanmak ve fatura satırlarını göndermeden önce kontrol etmemek yaygın hatalardandır. Kesilmiş bir faturanın iadesi için iade faturası düzenleme rehberi adımları anlatır.
Yanlış KDV oranı, hatalı miktar veya birim fiyat, indirimin yanlış uygulanması ve genel toplamın kontrol edilmemesi de faturanın yeniden ele alınmasına neden olabilir. Özellikle çok satırlı belgelerde yalnız son toplam yerine satırların ayrı ayrı kontrol edilmesi daha güvenlidir. Bir başka hata, oluşturulan faturanın işlem sonucunu takip etmemektir; bekleyen veya hata alan kayıtlar düzenli kontrol edilmezse sorun ancak müşteri faturayı istediğinde veya mutabakat sırasında fark edilebilir.
Aynı satıştan birden fazla belge üretmek de mükerrer kayıt riskine yol açabilir. Hata durumunda hemen yeni belge oluşturmadan önce mevcut işlemin sonucunun ve hatanın kaynağının kontrol edilmesi gerekir.
Senin Hesap ile e-Arşiv fatura süreci
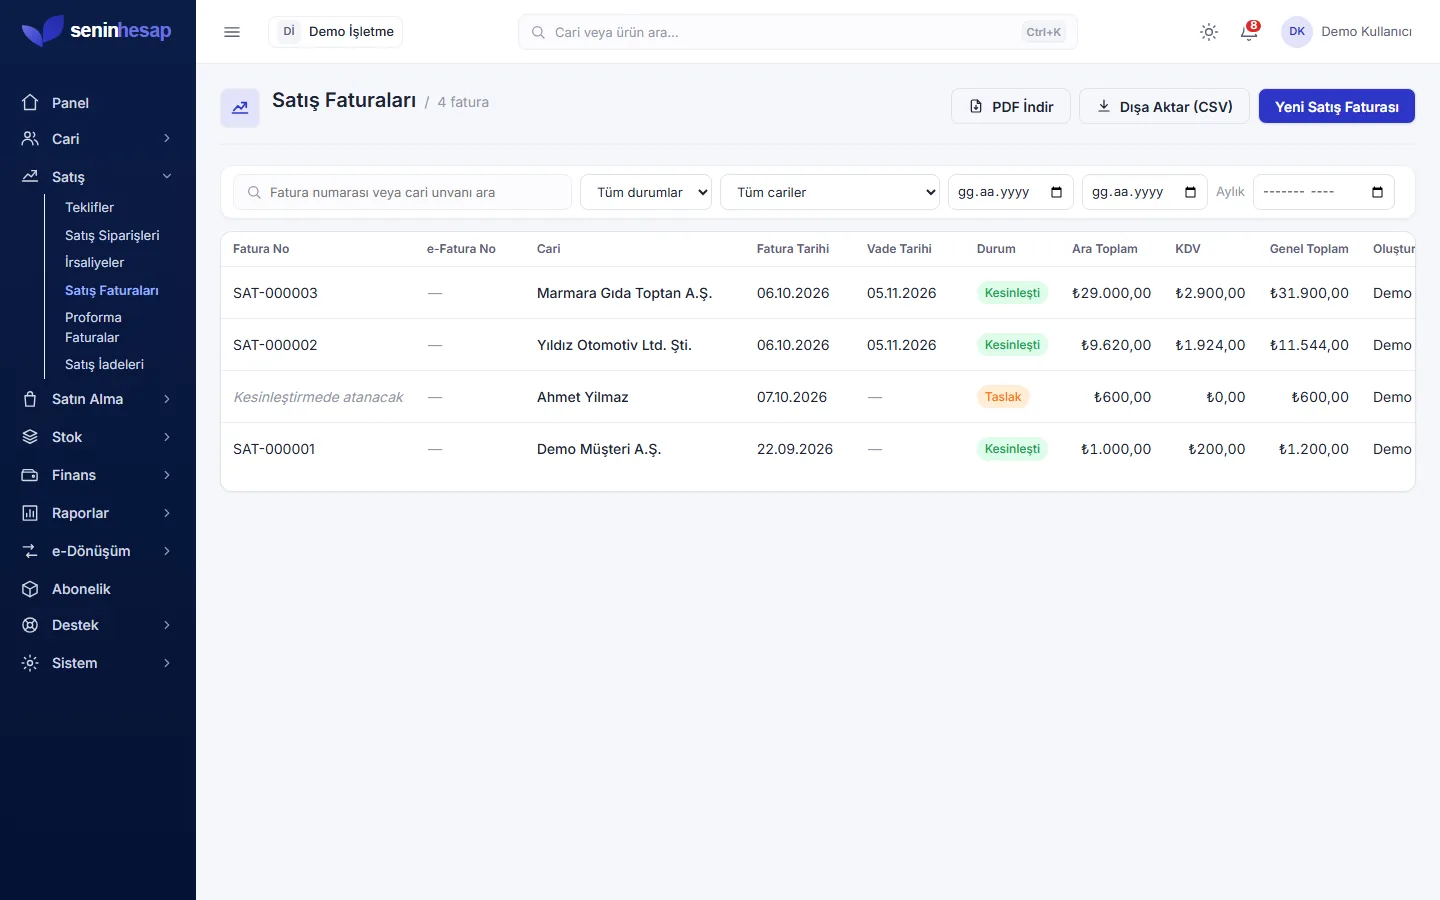
Senin Hesap'ta e-Belge süreci satış faturası kaydıyla birlikte yürütülür. Alıcı ve ürün bilgileri satış kaydında bulunduğu için aynı verileri farklı sistemlere tekrar tekrar girmek yerine mevcut kayıt üzerinden e-Belge işlemi başlatılabilir.
İşlem sırasında alıcının e-Fatura kayıt durumu kontrol edilerek uygun belge akışının belirlenmesi amaçlanır. Böylece kullanıcı e-Fatura ve e-Arşiv ayrımını her satışta geçmiş müşteri alışkanlığına göre elle tahmin etmek zorunda kalmaz.
Belge oluşturulduktan sonra işlem durumunun izlenebilmesi de önemlidir. Satış, cari ve e-Belge kayıtlarını aynı iş akışında yönetmek, faturanın hangi satıştan oluştuğunu takip etmeyi ve tekrar eden veri girişini azaltmayı kolaylaştırır.
Senin Hesap'taki e-Fatura ve e-Arşiv gönderim sürecini e-Fatura programı sayfasında inceleyebilirsiniz.