Ön muhasebe nedir?
Ön muhasebe; işletmenin satışlarını, alışlarını, gelir ve giderlerini, cari hesaplarını, tahsilatlarını, ödemelerini ve stok hareketlerini günlük olarak kaydetme ve izleme sürecidir. Amaç yalnızca geçmişte ne olduğunu görmek değildir. İşletme sahibi, güncel kayıtlar sayesinde hangi müşteriden ne kadar alacağı olduğunu, hangi ödemelerin yaklaştığını veya hangi ürünün azaldığını daha rahat fark eder.
Bu çalışma, resmi muhasebenin ya da mali müşavirlik hizmetinin yerine geçmez. Resmi defterler, beyannameler ve mevzuata ilişkin yükümlülükler farklı bir uzmanlık alanıdır. Ön muhasebe ise işletmenin kendi operasyonunu düzenleyen, mali müşavirle paylaşılacak belge ve bilgilerin daha derli toplu hazırlanmasına yardımcı olan günlük takip düzenidir.
Ön muhasebe ile genel (resmi) muhasebe arasındaki fark
İki düzen birbirinin yerine geçmez, birbirini tamamlar. Ön muhasebe işletmenin gün içindeki ticari hareketlerini yönetmesine yardım eder; genel (resmi) muhasebe ise mevzuata bağlı kayıt ve bildirim yükümlülükleriyle ilgilidir. Aşağıdaki tablo farkı işletme açısından özetler.
| Konu | Ön muhasebe | Genel (resmi) muhasebe |
|---|---|---|
| Amaç | Günlük operasyonu ve nakit durumunu görünür kılmak | Mevzuata uygun resmî kayıtları tutmak ve yükümlülükleri yerine getirmek |
| Neyi kaydeder | Satış, alış, cari, tahsilat, ödeme, stok ve belge hareketleri | Resmî defterler ve bildirimler için gerekli mali kayıtlar |
| Genellikle kim yürütür | İşletme sahibi veya ekibi | Mali müşavir veya muhasebe birimi |
| Takip sıklığı | Günlük ve haftalık | Mevzuatın öngördüğü dönemler |
| Tek başına yeterli mi | Resmî defter veya beyanname yerine geçmez | Resmî yükümlülüklerin dayanağıdır |
Yasal yükümlülüklerin kapsamı işletmenin türüne ve faaliyetine göre değişir. Kesin bilgi için mali müşavirinize veya ilgili resmî kurumların yayımladığı güncel kaynaklara başvurun.
Ön muhasebenin amacı nedir?
İyi kurulmuş bir ön muhasebe düzeni, işletmenin kararlarını hafızaya veya dağınık notlara bırakmamasını sağlar. Gün içinde yapılan satışın, alınan ödemenin ya da oluşan masrafın gecikmeden işlenmesi; nakit durumunu daha gerçekçi okumaya yardım eder. Böylece “kasada para var ama bu para hangi ödemeye ayrılmıştı?” veya “bu müşterinin önceki borcu kapanmış mıydı?” gibi sorular daha kısa sürede yanıtlanır.
Ön muhasebe aynı zamanda sorumluluk paylaşımını kolaylaştırır. İşletme sahibi, satış ekibi ve tahsilatla ilgilenen kişi aynı kayıt düzenini kullandığında, birbirinden bağımsız listeler oluşmaz. Hedef kusursuz bir rapor yığını değil; günlük işi hızlandıran, gerektiğinde geriye dönüp kontrol edilebilen güvenilir bir çalışma alışkanlığıdır.
Ön muhasebe hangi işlemleri kapsar?
Kapsam işletmenin faaliyet alanına göre değişir; ancak temel başlıklar çoğu işletmede benzerdir. Satış ve alış kayıtları, müşteri ve tedarikçi hesapları, tahsilat ve ödeme hareketleri, ürün kartları ile stok giriş-çıkışları bu düzenin ana parçalarıdır. Fatura, dekont, irsaliye veya teklif gibi ticari belgeler de ilgili işlemle ilişkilendirildiğinde kayıtların izlenmesi kolaylaşır.
Önemli olan her bilgiyi her yere yazmak değil, hareketin kaynağını doğru başlıkta tutmaktır. Örneğin bir müşteriden gelen ödeme hem tahsilat kaydı olarak işlenir hem de o müşterinin cari bakiyesini etkiler. Satılan bir ürün satış kaydına girerken stok miktarını da etkileyebilir. Bu bağlantılar doğru kurulduğunda tek bir işlem, farklı ekranlarda tekrar tekrar yazılmak zorunda kalmaz.
Gelir ve gider takibi
Gelir ve gider takibi, işletmenin para giriş ve çıkışlarını zamanında görmesini sağlar. Satış geliri, kira, kargo, mal alımı, hizmet bedeli veya diğer masraflar düzenli kaydedildiğinde dönem sonunda hangi kalemin ne kadar etkisi olduğu daha anlaşılır hale gelir. Kayıtların açıklamasını yeterince net yazmak da önemlidir; aylar sonra “diğer gider” satırının ne için açıldığını hatırlamak zor olabilir.
Bu takip, tek başına kârlılık hesabının yerine geçmez; fakat günlük kontrol için güçlü bir başlangıçtır. Özellikle ödeme günü yaklaşan masrafları ve henüz tahsil edilmemiş satışları birlikte görmek, nakit planlamasında fayda sağlar. İşlem tarihi, ödeme şekli ve ilgili kişi ya da firma bilgisinin tutarlı girilmesi, sonradan yapılacak kontrolü kolaylaştırır.
Cari hesap takibi
Cari hesap, müşteri veya tedarikçiyle olan borç-alacak ilişkisinin kaydıdır. Bir satış yapıldığında müşteri borçlanabilir; ödeme alındığında bu bakiye azalır. Mal veya hizmet alımında ise tedarikçiye karşı bir borç doğabilir. Cari hareketleri satıştan ve tahsilattan kopuk tutmak, işletmenin gerçek bakiyeyi görmesini zorlaştırır.
Cari kartlarında adlandırma standardı belirlemek, mükerrer kayıtları azaltır. Aynı müşterinin farklı yazımlarla birden fazla kartta açılması, tahsilatın yanlış hesaba işlenmesine neden olabilir. Cari hareketleri ve ekstre mantığını daha ayrıntılı öğrenmek için cari hesap nedir rehberine göz atabilirsiniz. Cari kayıtların uygulamada nasıl göründüğünü merak ediyorsanız cari hesap programı sayfasını inceleyebilirsiniz.
Örnek senaryo: 25.000 TL’lik vadeli satış
Aşağıdaki rakamlar açıklama amacıyla hazırlanmış varsayımsal bir örnektir; gerçek müşteri verisi değildir.
| Hareket | Tutar | İşletmenin müşteriden alacağı |
|---|---|---|
| Vadeli satış kaydı | 25.000 TL | 25.000 TL |
| Kısmi tahsilat (havale) | 10.000 TL | 15.000 TL |
| Açık cari bakiye | — | 15.000 TL |
Satış kaydı müşterinin borcunu oluşturur, tahsilat bu borcu azaltır ve aradaki fark açık cari bakiye olarak görünür. Satış ile tahsilat ayrı hareketlerdir: tahsilat girilmediği sürece 25.000 TL’lik alacak kapanmış sayılmaz.
Satış ve sipariş takibi
Satış kaydı yalnızca tutardan ibaret değildir. Hangi müşteriye ne satıldığı, hangi ürünün hangi koşulla verildiği, siparişin hangi aşamada olduğu ve ödemenin beklenip beklenmediği birlikte izlenmelidir. Siparişin alındığı an ile teslimat ya da fatura aşaması arasındaki bilgi kaybı, küçük ekiplerde bile unutulan işlere yol açabilir.
Düzenli bir takipte sipariş numarası, müşteri, ürün, miktar, tarih ve durum bilgisi aynı bağlamda bulunur. Bu yaklaşım satış ekibinin müşteriye daha net dönüş yapmasına, işletme sahibinin de bekleyen işleri görmesine yardım eder. Tekrarlayan müşterilerde geçmiş siparişleri incelemek de daha kolaylaşır.
Tahsilat ve ödeme takibi
Bir satışın gerçekleşmesi ile bedelinin tahsil edilmesi aynı olay değildir. Bu ayrımı korumak, nakit akışını doğru yorumlamanın temelidir. Tahsilat kaydında tarih, tutar, ödeme yöntemi ve hangi cari hesaba ait olduğu açık olmalıdır. Benzer biçimde tedarikçi ödemeleri de ilgili borç veya satın alma kaydıyla ilişkilendirilmelidir.
Vadesi gelen alacakları gözden geçirmek için belirli bir rutin oluşturmak faydalıdır. Haftalık kısa bir kontrol, geciken hareketlerin aylarca fark edilmeden kalmasını önleyebilir. Ödeme ve tahsilatların banka hareketleriyle düzenli karşılaştırılması da kayıt hatalarını erken yakalamaya yardımcı olur. Kayıt düzenini bozan durumları sık yapılan ön muhasebe hataları rehberinde ayrıca inceleyebilirsiniz.
Stok takibi ile fatura ve belge süreçleri arasındaki ilişki
Ürün satan işletmelerde stok, ön muhasebenin günlük kararlarla en çok kesişen alanlarından biridir. Alım yapıldığında miktar artar, satış veya sevkiyat gerçekleştiğinde azalır. Güncel stok bilgisi; satış yaparken ürünün gerçekten bulunup bulunmadığını, yeniden sipariş zamanını ve yavaş hareket eden ürünleri anlamaya destek olur. Hizmet işletmelerinde stok daha sınırlı olsa bile sarf malzemeleri için benzer bir izleme gerekebilir.
Fatura, irsaliye, teklif ve dekont gibi belgeler işlemin kanıtını ve bağlamını taşır. Bunların satış, alış veya tahsilat kaydıyla ilişkilendirilmesi; sonradan bir hareketi araştırırken zaman kazandırır. Belge yönetimi, resmi muhasebe işlemlerinden ayrı düşünülmemelidir; ancak ön muhasebe açısından amaç, günlük ticari kaydın hangi belgeye dayandığını kolayca izleyebilmektir.
Kimler ön muhasebe kullanır ve küçük işletmeler için neden önemlidir?
Mağaza, e-ticaret işletmesi, ajans, danışmanlık firması, atölye, toptancı veya hizmet sağlayıcı gibi pek çok işletme ön muhasebeye ihtiyaç duyar. İşletme sahibi tüm işleri kendisi yürütüyor olsa bile müşteri, ödeme ve masraf bilgisi kısa sürede çoğalır. Birden fazla kişinin satış veya tahsilat sürecine katıldığı işletmelerde ortak kayıt düzeni daha da önem kazanır.
Küçük işletmelerde kararlar çoğu zaman hızlı alınır. Bu hız, kayıtların ertelenmesine neden olduğunda ise görünürlük azalır. Güncel bakiye, bekleyen sipariş ve yaklaşan ödeme bilgileri elde olduğunda işletme sahibi önceliğini daha sağlıklı belirler. Düzen, büyümek isteyen işletmeler için de iyi bir temel oluşturur; işlem sayısı arttığında alışkanlıkları sonradan kurmak daha zordur.
Excel ve manuel takibin sınırları
Excel, başlangıçta basit bir liste için pratik olabilir. Ancak dosyanın kimde olduğu, hangi sürümün güncel sayıldığı ve verilerin birbirine nasıl bağlandığı zamanla sorun yaratabilir. Aynı satışın hem satış listesine hem cari tabloya hem de stok dosyasına elle girilmesi, hata ve gecikme olasılığını yükseltir. Formül hataları veya yanlış filtreler de fark edilmeden sonuçları etkileyebilir.
Manuel yöntemin asıl riski araçtan çok süreçtedir: kayıtlar gün sonunda ertelenir, açıklamalar eksik kalır veya belge farklı bir klasörde unutulur. İşlem hacmi düşükken yönetilebilir görünen bu durum, ekip büyüdüğünde takip maliyetini artırır. Bu nedenle işletmenin ihtiyacı yalnızca bir tablo değil, düzenli giriş ve kontrol alışkanlığıdır.
Ön muhasebe programı kullanmanın avantajları
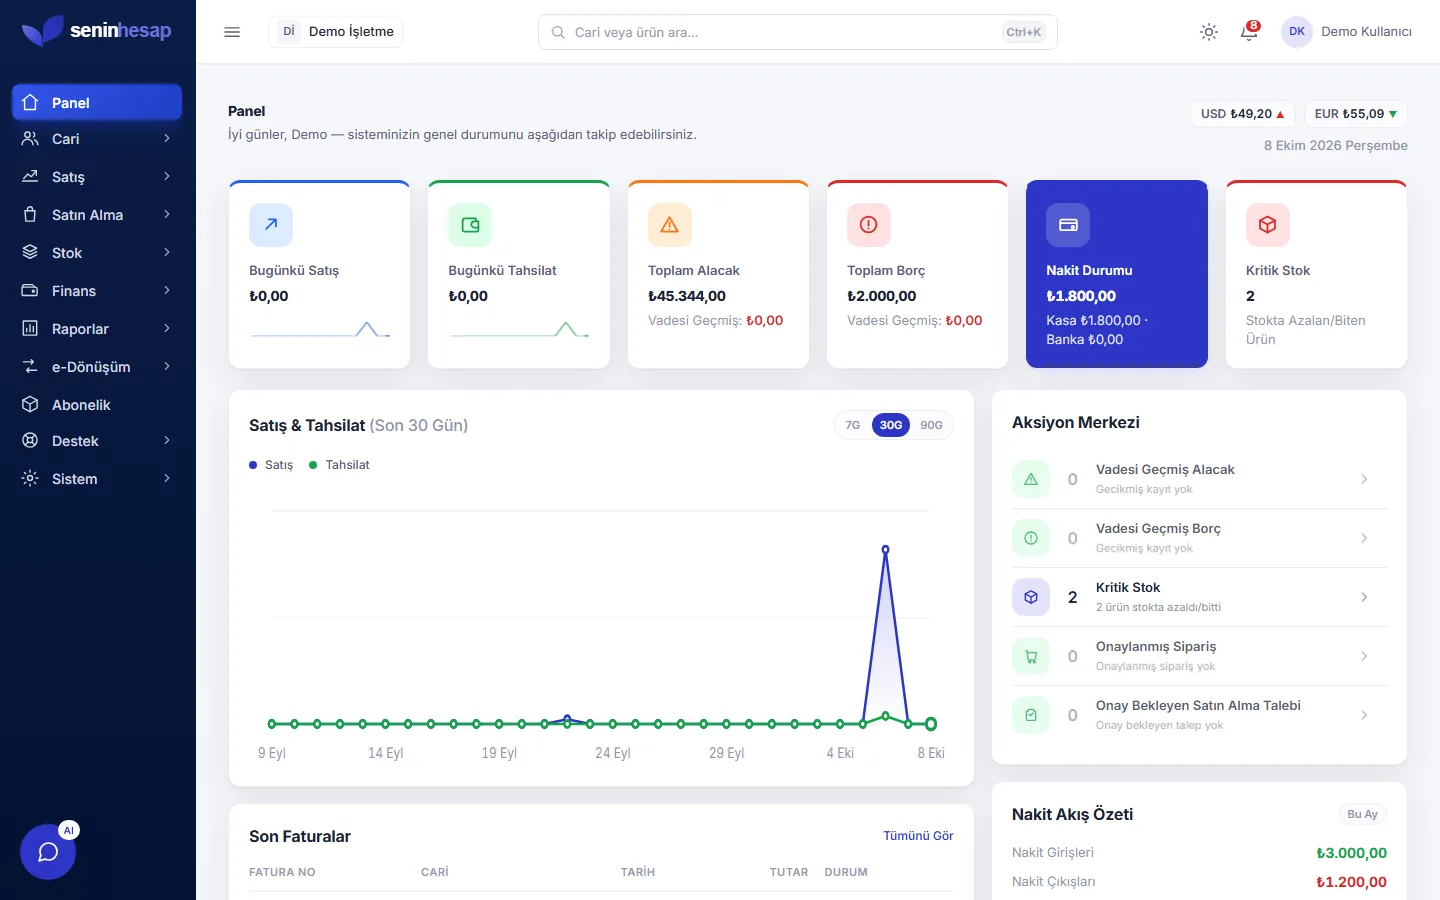
Ön muhasebe programı; cari, satış, tahsilat, ödeme ve stok gibi birbirini etkileyen alanları daha bağlantılı biçimde takip etmeye yardımcı olur. Aynı müşteriyle ilgili hareketler tek bir cari hesapta görülebilir; satıştan doğan bilgi ilgili süreçlerde yeniden kullanılabilir. Böylece işletme sahibi çeşitli dosyaları birleştirmek yerine güncel durumu daha merkezi bir yerden inceleyebilir.
Bir programın faydası, ancak işletmenin gerçek iş akışına uyduğunda ortaya çıkar. Kullanım kolaylığı, yetkilendirme, düzenli raporlama ihtiyacı ve mevcut kayıtların aktarılabilirliği değerlendirilmelidir. Bu işlemleri tek ekrandan takip etmek istiyorsanız Senin Hesap ön muhasebe programının özelliklerini inceleyebilirsiniz. Program seçiminde nelere bakılacağını ön muhasebe programı seçim rehberinde bulabilirsiniz.
Düzenli ön muhasebe takibi için uygulanabilir öneriler
- Satış, ödeme ve masrafları haftalarca bekletmeden, gerçekleştiği güne yakın kaydedin.
- Cari kartı, ürün adı ve masraf kategorileri için ekip içinde ortak bir adlandırma kullanın.
- Haftada bir kez tahsil edilmemiş alacakları, yaklaşan ödemeleri ve banka hareketlerini gözden geçirin.
- Belgeyi kayıttan ayrı bırakmayın; mümkün olduğunda ilgili işlemle birlikte saklayın.
- Ay sonunda kısa bir kontrol yaparak eksik veya çift girilmiş hareketleri düzeltin.
Bu öneriler karmaşık bir süreç kurmak için değil, düzeni sürdürülebilir hale getirmek içindir. Başlangıçta az sayıda zorunlu alan belirlemek ve rutini korumak, her ayrıntıyı ilk günden mükemmel kaydetmeye çalışmaktan daha verimli olabilir.
Konuya göre devam edin
Bu rehber ön muhasebenin ne olduğunu anlatır. Ayrıntı için ihtiyacınıza uygun rehbere geçebilirsiniz:
- Ön muhasebe nasıl yapılır? Günlük süreci adım adım öğrenin.
- Ön muhasebede hangi işlemler takip edilir? Kapsamı işlem işlem görün.
- Ön muhasebe günlük kontrol listesi İşletmenizde kullanabileceğiniz bir liste.
- Ön muhasebe hataları Hata, sonuç ve önlem.
- Ön muhasebe programı nedir? Program seçerken bakılacak ölçütler.
Sık yapılan hatalar
Ön muhasebedeki hataların çoğu satış ile tahsilatı karıştırmak, kayıtları dönem sonuna bırakmak ve mükerrer kart açmak gibi günlük alışkanlıklardan doğar. Her hatanın sonucunu ve nasıl önleneceğini ön muhasebe hataları rehberinde tek tek bulabilirsiniz. Emin olunmayan yasal veya mali konularda resmi muhasebe uzmanına danışmak doğru yaklaşımdır.